El recargo de equivalencia es un régimen especial del IVA en España que afecta a los comercios minoristas. Si eres uno de ellos, es crucial entender cómo funciona para cumplir con tus obligaciones fiscales y no llevarte sorpresas indeseadas. En este artículo, te explicaremos todos los detalles sobre el recargo de equivalencia y cómo gestionarlo eficazmente en tus facturas.
¿Qué es el recargo de equivalencia?
El recargo de equivalencia es un régimen especial de IVA diseñado para simplificar las obligaciones fiscales de los comercios minoristas. Este régimen se aplica automáticamente a aquellos autónomos y empresas que venden productos al consumidor final sin realizar transformaciones significativas.
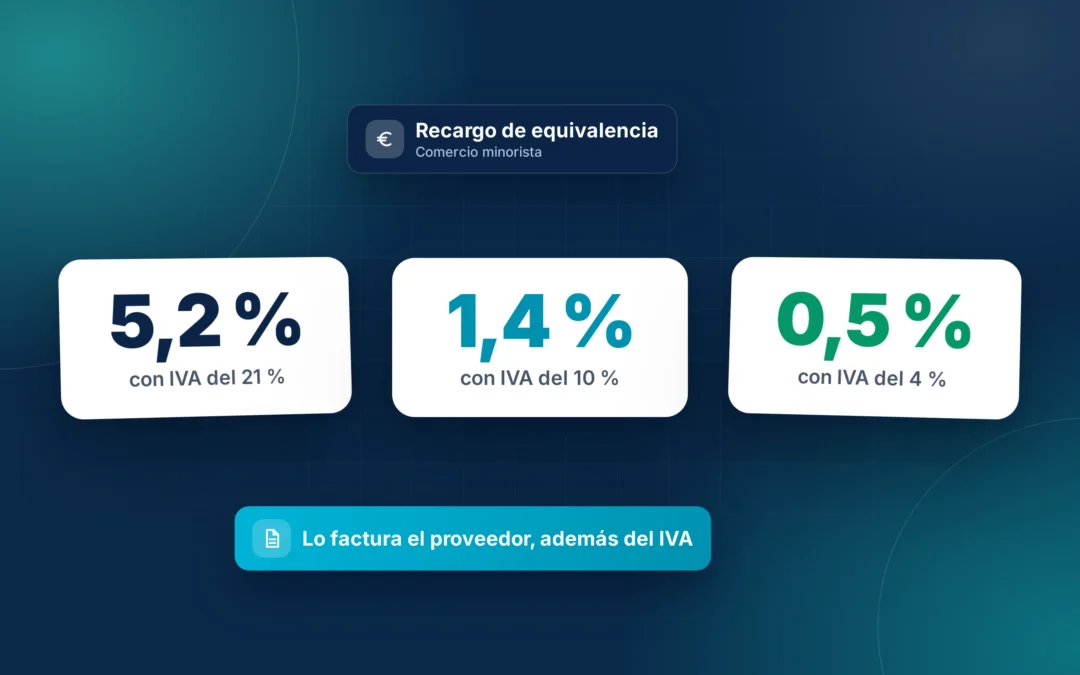
Bajo este régimen, los minoristas no están obligados a presentar declaraciones trimestrales de IVA, ya que el pago de este impuesto se realiza a través de los proveedores. Estos añaden un porcentaje adicional al IVA habitual en las facturas que emiten a los minoristas. Por ejemplo, si un proveedor vende zapatos a un minorista, al tipo general del IVA del 21% se le sumaría un recargo de equivalencia del 5,2%, haciendo un total del 26,2% que el minorista paga al proveedor.
El objetivo del recargo de equivalencia es simplificar la gestión fiscal de los pequeños comercios, permitiéndoles centrarse en la venta de productos sin complicaciones administrativas. Sin embargo, es importante conocer sus particularidades para evitar errores. Por ejemplo, un error común es no revisar si el proveedor ha aplicado correctamente el recargo en la factura, lo cual podría llevar a sanciones si no se corrige a tiempo.
¿Quiénes están obligados a aplicar el recargo de equivalencia?
El recargo de equivalencia es obligatorio para todos los comerciantes minoristas que operan como personas físicas, comunidades de bienes y sociedades civiles. No es aplicable a sociedades limitadas ni anónimas.
Este régimen se aplica principalmente a tiendas de ropa, zapaterías, supermercados y otros negocios que venden directamente al consumidor final. Están excluidos del recargo de equivalencia aquellos que venden productos que requieren transformación o manipulación significativa. Por ejemplo, un taller que compra piezas de madera para fabricar muebles no estaría sujeto a este régimen, ya que realiza una transformación significativa del producto.
Es fundamental que los minoristas verifiquen si están sujetos a este régimen consultando con un asesor fiscal o revisando la normativa vigente en la sede de la AEAT. Un error común es asumir que se está exento sin comprobar las especificidades legales, lo que podría resultar en multas por incumplimiento.
Cómo afecta el recargo de equivalencia a las facturas
Cuando un proveedor emite una factura a un minorista bajo el recargo de equivalencia, debe incluir el IVA correspondiente más el recargo adicional. Este recargo varía según el tipo de producto, siendo del 5,2% para productos generales y menores para otros tipos, como el 1,4% para bienes de primera necesidad.
El minorista debe asegurarse de que las facturas recibidas reflejen correctamente el recargo de equivalencia. Esto es crucial para evitar discrepancias en sus registros contables y posibles sanciones por parte de Hacienda. Por ejemplo, si una tienda de ropa recibe una factura sin el recargo aplicado, debe contactar al proveedor para corregir el error antes de contabilizarla.
Un software de facturación electrónica como FactuKey puede ayudar a gestionar estas facturas de manera eficiente, garantizando que todos los detalles fiscales se manejan correctamente. Esto es especialmente útil para evitar errores en el cálculo del IVA y el recargo aplicable.
Ventajas e inconvenientes del recargo de equivalencia
El principal beneficio del recargo de equivalencia es la simplificación administrativa, ya que los minoristas no tienen que presentar declaraciones trimestrales de IVA. Esto permite ahorrar tiempo y recursos, centrándose más en la actividad comercial.
Sin embargo, uno de los inconvenientes es que el minorista no puede deducir el IVA soportado en sus compras, lo que puede incrementar el coste final de los productos. Por ejemplo, si un minorista compra productos por valor de 10.000 euros con un IVA soportado de 2.100 euros, no podrá deducir este importe, lo que incrementa su coste total. Además, el recargo de equivalencia es muy específico y no todos los comerciantes lo entienden completamente, lo que puede llevar a errores.
Es vital que los minoristas entiendan las particularidades del recargo de equivalencia para evitar problemas fiscales y optimizar su gestión tributaria.
Cómo gestionar el recargo de equivalencia en tu negocio
Para gestionar eficazmente el recargo de equivalencia, es importante llevar un control riguroso de las facturas y asegurarse de que los proveedores aplican correctamente el IVA y el recargo. Utilizar un software de facturación puede facilitar este proceso.
Además, es recomendable mantener una comunicación fluida con los proveedores para resolver cualquier duda o discrepancia relacionada con las facturas. Esto ayuda a prevenir errores y asegura que todas las transacciones se registren correctamente. Por ejemplo, un error común es que el proveedor aplique un recargo incorrecto debido a una clasificación errónea del producto; es crucial identificar y corregir tales errores antes de que afecten a la contabilidad del negocio.
Diferencias del recargo de equivalencia con otros regímenes fiscales
El recargo de equivalencia es un régimen único en comparación con otros sistemas fiscales. A diferencia del régimen general de IVA, no requiere presentaciones periódicas de declaraciones ni permite deducciones del IVA soportado.
En comparación con el régimen de módulos, el recargo de equivalencia se enfoca exclusivamente en el comercio minorista, mientras que el primero puede aplicarse a una variedad de actividades económicas basadas en estimaciones de ingresos y gastos. Por ejemplo, un carpintero que trabaja bajo el régimen de módulos calcularía su IVA en función de parámetros como el tamaño de su taller o el número de empleados, en lugar de las ventas reales.
Estas diferencias hacen que el recargo de equivalencia sea especialmente atractivo para minoristas que buscan simplicidad en la gestión fiscal, aunque con ciertas limitaciones en deducciones.
Preguntas frecuentes
¿Todos los minoristas deben aplicar el recargo de equivalencia?
No, solo aquellos que operan como personas físicas, comunidades de bienes o sociedades civiles y que venden productos al consumidor final sin manipulación significativa.
¿Cómo afecta el recargo de equivalencia al precio final de los productos?
El recargo de equivalencia incrementa el coste de los productos, ya que el minorista no puede deducir el IVA soportado, lo que puede reflejarse en el precio final al consumidor.
¿Qué sucede si un proveedor no aplica el recargo de equivalencia correctamente?
Es importante revisar y corregir las facturas para evitar sanciones. La comunicación con el proveedor y el uso de un buen software de facturación pueden minimizar estos errores.
¿Puedo salir del recargo de equivalencia si no me interesa?
No es posible optar por salir de este régimen si cumples con los criterios para su aplicación. Consultar con un asesor fiscal es la mejor manera de entender tus obligaciones.
¿Cómo se corrige una factura que no tiene el recargo de equivalencia aplicado correctamente?
Si detectas que una factura no tiene el recargo de equivalencia aplicado correctamente, debes contactar con el proveedor para que emita una factura rectificativa. Esta corrección es necesaria para que tus registros contables sean precisos y evitar problemas con Hacienda.
¿Qué pasa si un minorista aplica mal el recargo en sus ventas?
Si un minorista aplica incorrectamente el recargo de equivalencia en sus ventas, podría enfrentar sanciones fiscales. Es crucial revisar periódicamente la normativa y contar con asesoramiento especializado para evitar estos errores.
Crear cuenta gratis en FactuKey
Para saber más: precios de FactuKey.