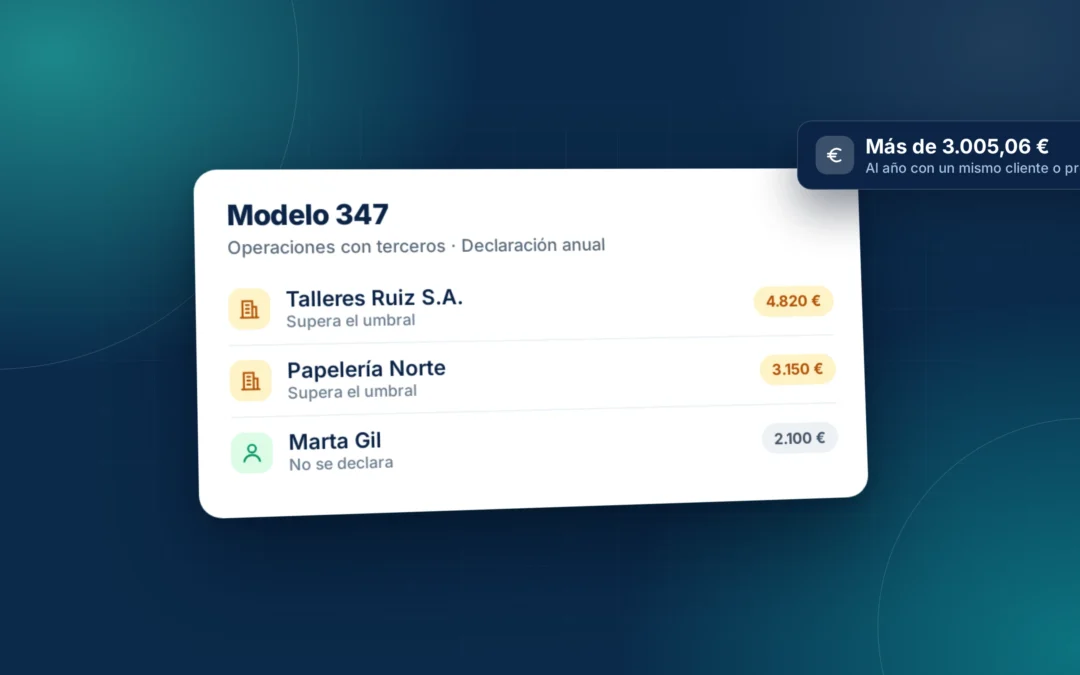
El modelo 347 es uno de esos términos fiscales que a menudo causan confusión entre autónomos y pymes en España. Sin embargo, entenderlo y gestionarlo correctamente es crucial para mantener tus obligaciones fiscales en regla y evitar posibles sanciones. En este artículo, te desvelamos todo lo que necesitas saber sobre el modelo 347, desde su definición hasta su impacto en la facturación de tu negocio.
¿Qué es el modelo 347?
El modelo 347 es una declaración informativa que deben presentar los autónomos y las pymes para comunicar a la Agencia Tributaria las operaciones realizadas con terceros que superen los 3.005,06 euros anuales. Este modelo es fundamental para la transparencia fiscal, ya que permite a la Administración cruzar datos entre empresas y prevenir el fraude fiscal.
La presentación de este modelo no implica el pago de impuestos adicionales, pero es obligatorio para aquellos sujetos pasivos del IVA que realicen operaciones comerciales significativas. La información proporcionada en el modelo 347 ayuda a la Agencia Tributaria a verificar la coherencia entre los datos declarados por distintas empresas.
Es importante señalar que el modelo 347 se presenta anualmente, habitualmente durante el mes de febrero, informando sobre las operaciones del año anterior.
¿Quiénes están obligados a presentar el modelo 347?
La obligación de presentar el modelo 347 recae sobre aquellos autónomos y pymes que hayan realizado operaciones con terceros que en su conjunto superen los 3.005,06 euros anuales. Esta cifra se aplica tanto a las ventas como a las compras de bienes y servicios.
Entre los obligados a presentar este modelo se encuentran los profesionales autónomos, las sociedades mercantiles, las cooperativas y cualquier otro tipo de entidad que cumpla con el umbral mencionado. No obstante, existen ciertas excepciones, como las operaciones realizadas con entidades públicas que ya se declaran en otros modelos específicos.
Es fundamental revisar cada año los requisitos y excepciones publicados en la sede de la AEAT para asegurar el cumplimiento de esta obligación de manera correcta.
¿Cómo afecta el modelo 347 a la facturación?
La presentación del modelo 347 está estrechamente relacionada con la facturación electrónica y manual de la empresa. Es esencial llevar un registro detallado y preciso de todas las facturas emitidas y recibidas que puedan estar sujetas a declaración en este modelo.
Un error común es no revisar las facturas antes de su inclusión en el modelo 347, lo que puede llevar a discrepancias con los datos declarados por los terceros. Para evitar esto, es recomendable utilizar un software de facturación que permita un control exhaustivo y facilite la elaboración de esta declaración.
Además, el uso de la facturación electrónica puede simplificar enormemente este proceso, asegurando la exactitud de los datos y reduciendo el tiempo empleado en la preparación del modelo 347.
Pasos para la correcta presentación del modelo 347
Para presentar correctamente el modelo 347, es importante seguir una serie de pasos que aseguren la exactitud de los datos y el cumplimiento de los plazos establecidos por la Agencia Tributaria. Aquí te ofrecemos una guía básica:
- Revisa todas las facturas emitidas y recibidas durante el año fiscal anterior.
- Identifica aquellas operaciones que superan los 3.005,06 euros.
- Utiliza un sistema de facturación que facilite la extracción y organización de estos datos.
- Completa el modelo 347 con la información precisa y verificada.
- Presenta la declaración a través de la sede electrónica de la Agencia Tributaria dentro del plazo estipulado.
Errores comunes al presentar el modelo 347
Al preparar y presentar el modelo 347, es fácil cometer algunos errores que pueden tener consecuencias fiscales. Uno de los errores más comunes es no incluir todas las operaciones relevantes, ya sea por descuido o por falta de registros adecuados.
Otro error frecuente es no verificar la coherencia de los datos con los terceros implicados. Las discrepancias pueden dar lugar a requerimientos de la Agencia Tributaria y potenciales sanciones. Por ello, es fundamental asegurar que los datos de tus operaciones coincidan con los registrados por tus clientes y proveedores.
Finalmente, olvidarse de presentar el modelo dentro del plazo establecido es un error que puede resultar costoso. La puntualidad es clave para evitar sanciones por presentación tardía.
Cuadrar el 347 es mucho más rápido cuando tú y tu asesoría trabajáis sobre los mismos datos. Con un software de facturación para asesorías el despacho saca los totales por cliente directamente, sin pedirte un Excel que casi nunca cuadra a la primera.
Preguntas frecuentes
¿Qué ocurre si no presento el modelo 347?
No presentar el modelo 347 puede resultar en sanciones por parte de la Agencia Tributaria, que pueden incluir multas económicas. Además, se corre el riesgo de ser objeto de inspecciones fiscales más exhaustivas.
¿Puedo corregir un modelo 347 ya presentado?
Sí, es posible corregir un modelo 347 ya presentado mediante la presentación de una declaración complementaria o sustitutiva en la que se incluyan los datos correctos.
¿Qué operaciones no deben incluirse en el modelo 347?
No deben incluirse las operaciones que ya se declaran mediante otros modelos específicos, como las operaciones intracomunitarias o las operaciones con entidades públicas.
¿Cómo me ayuda FactuKey con el modelo 347?
FactuKey proporciona herramientas de facturación electrónica que facilitan la gestión de tus registros y la preparación del modelo 347, asegurando que toda la información esté organizada y sea accesible al instante.
Crear cuenta gratis en FactuKey
Para saber más: precios de FactuKey.